


Telset.id – Industri asuransi rumah sedang bergeser dari model reaktif “sesuatu yang salah, ini ceknya” menuju pendekatan proaktif berbasis teknologi. Didorong oleh AI, Internet of Things (IoT), dan perangkat pintar seperti detektor kebocoran air serta pelindung lonjakan listrik, InsurTech mengubah cara klaim dan premi dihitung, dengan fokus pada pencegahan sebelum kerusakan terjadi.
Perubahan ini terjadi setelah industri perbankan lebih dulu mengalami revolusi teknologi, sementara asuransi disebut tetap hampir sama selama berabad-abad dari sisi konsumen. Selama ini, nasabah masih membayar premi tahunan lalu berharap tidak ada masalah, dan jika terjadi musibah, mereka mengajukan klaim serta menunggu pembayaran. InsurTech kini menawarkan model yang lebih terpusat pada pencegahan proaktif, bukan sekadar penggantian biaya setelah kejadian.
Meski masih hanya sebagian kecil dari total pasar asuransi global yang menurut Allianz Global Insurance Report bernilai €6,9 triliun (sekitar £5,9 triliun), Mordor Intelligence menyebut pasar InsurTech saat ini bernilai sekitar $1,34 triliun (£1,01 triliun). Angka itu diproyeksikan naik menjadi $2,44 triliun (£1,85 triliun) pada 2031. Inggris menjadi salah satu pasar terbesar dan tercepat pertumbuhannya, dengan ukuran industri $53,53 miliar (£40,48 miliar) menurut laporan Mordor Intelligence “United Kingdom Insurtech — Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026–2031)”, yang menyoroti fokus pada otomatisasi klaim berbasis AI, telemetri IoT, dan alat underwriting digital.
Dari Telematika Mobil ke Perangkat Rumah
Untuk memahami arah asuransi rumah pintar, industri melihat sektor asuransi kendaraan. Di sana, pengemudi — terutama pengemudi muda — memasang perangkat telematika kecil yang umum disebut “black box” di mobil untuk memantau kecepatan, ketajaman pengereman, dan kebiasaan menikung. Data mengemudi real-time dikirim ke penanggung, dan pengemudi mendapat harga lebih dinamis berdasarkan profil risiko sebenarnya, bukan asumsi demografis.
Scott Thomson, Insurance Client Partner di NTT Data, menjelaskan bahwa data yang tersedia sebenarnya lebih dari cukup, baik untuk mobil, rumah, maupun asuransi keamanan siber. Namun, ia menilai masalahnya terletak pada cara penanggung mengelola klaim yang masih sangat reaktif. Menurut Thomson, data real-time tidak hanya membantu memberikan harga lebih dinamis bagi konsumen, tetapi juga memungkinkan penanggung menekan biaya operasional (OpEX) dan indemnity spend — biaya kerusakan fisik sebenarnya — dengan menangkap klaim lebih awal dan mengelolanya secara proaktif melalui triase AI otomatis.
Nouran Moustafa, Practice Principal dan Executive Financial Advisor di Roxton Wealth, yang bekerja dengan pemilik properti dan klien bernilai tinggi, sepakat bahwa masa depan asuransi seharusnya tidak lagi sekadar “sesuatu yang salah, ini ceknya”, melainkan lebih pada “teknologi membantu mencegahnya salah sejak awal”.
Sektor hewan peliharaan juga ikut berubah lewat pemain digital. Lassie, misalnya, menyediakan aplikasi mobile yang berfungsi sebagai pendamping digital dengan tips harian, pengingat vaksinasi, hingga kuis edukasi. Lassie juga terintegrasi dengan pelacak wearable aktif seperti Tractive. Hedda Båverud Olsson, co-founder dan CEO pet insurer Lassie, mengatakan bahwa pihaknya tidak ingin menghukum pengguna karena tidak melakukan tindakan preventif, melainkan memberi reward berupa harga lebih baik ketika mereka melakukannya.
Hannah Simpson, Chief Product Officer di rival Waggel, menambahkan bahwa layanan triase dokter hewan 24/7 dan reward aktivitas digital telah mencegah ribuan kunjungan klinik yang tidak perlu sekaligus memberikan lebih dari £1 juta dalam penghematan premi kepada pemegang polis. Simpson menilai ide serupa bisa diterapkan pada asuransi rumah, misalnya sensor pintar yang mendeteksi kebocoran atau memberi peringatan dini sebelum masalah membesar dan menjadi lebih mahal.
Baca Juga:
Kebocoran Air Jadi Ancaman Terbesar
Dalam asuransi properti, ancaman domestik paling mendesak bukanlah kebakaran dramatis atau pembobolan paksa, melainkan kerusakan air. Air berada di bawah tekanan konstan di balik dinding dan bawah lantai agar tersedia saat dibutuhkan, sehingga “escape-of-water events” menjadi liabilitas besar bagi pemilik rumah maupun perusahaan asuransi.
Paul Vacquier, CEO perusahaan teknologi perpipaan asal AS, Beagle Services, menyebut kerusakan air mencapai “$14,5 miliar dibayarkan dalam klaim per tahun di Amerika Serikat saja”. Karena air selalu mencari jalur dengan hambatan paling kecil, bahkan retakan halus di pipa, jalur suplai yang menua, atau selang mesin cuci yang rusak bisa menyebabkan banjir parah. Vacquier menyebutnya sebagai kerugian non-katastrofik terbesar yang dibayar oleh penanggung, dan menegaskan bahwa meski badai tidak bisa dihentikan, teknologi untuk mencegah atau setidaknya memitigasi kerugian itu sudah ada.
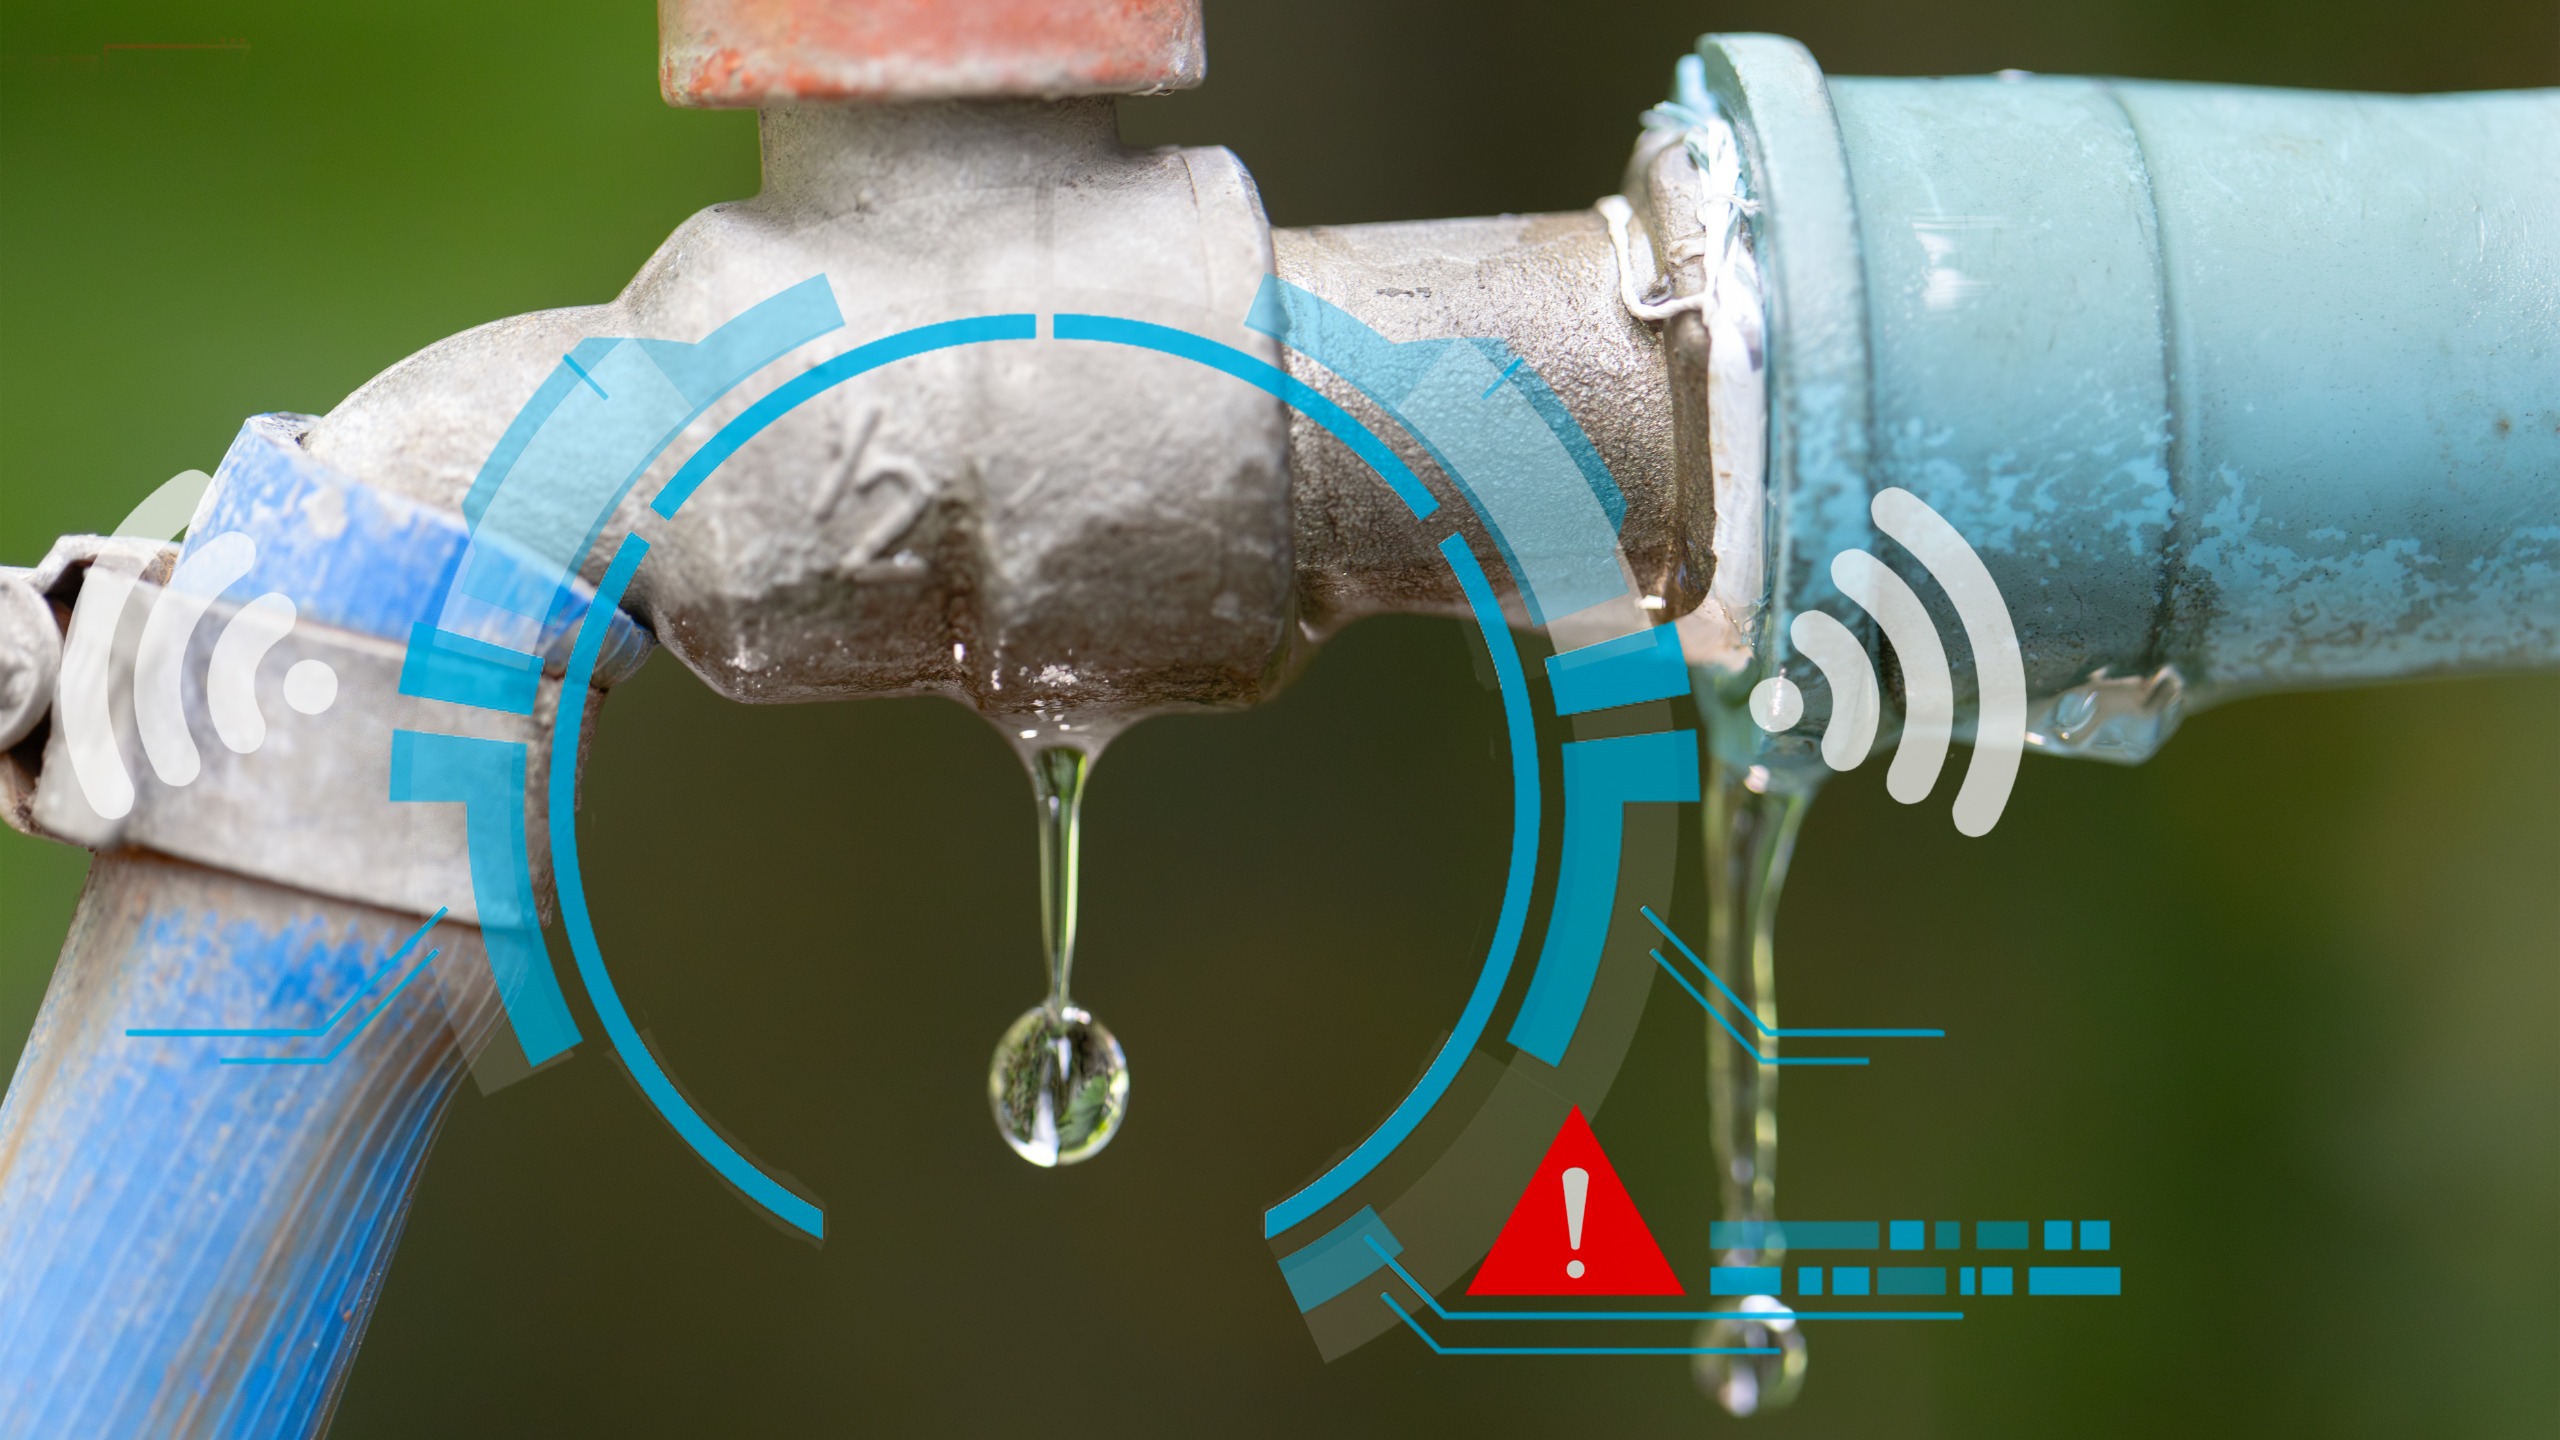
Beagle Services beroperasi sebagai distributor perangkat keras pencegahan kerugian melalui kanal asuransi AS, membantu pemilik rumah memasang pertahanan berlapis. Mulai dari sensor IoT berbentuk puck sederhana yang ditempatkan di bawah pemanas air dan mesin pencuci piring, hingga perangkat pemantauan aliran non-invasif seperti LeakBot.
Dikembangkan di Inggris oleh HomeServe Labs dan kini dimiliki Ondo InsurTech plc, LeakBot adalah perangkat kecil yang dijepitkan langsung ke pipa untuk mendeteksi aliran kontinu sekecil 5ml per menit serta perubahan suhu mendadak, sehingga menangkap masalah tersembunyi seperti kebocoran pipa lambat sebelum menyebabkan kerusakan struktural katastrofik. Beberapa penyedia asuransi besar kini bermitra dengan LeakBot dan menawarkan perangkat jepit itu secara gratis, termasuk Westfield di AS serta LV dan Hiscox di Inggris.
Phil Thorn, mantan Head of Propositions di Hiscox UK, saat perusahaan itu menjadi perusahaan asuransi Inggris pertama yang memperkenalkan teknologi tersebut pada 2020, mengatakan bahwa tujuan mereka sama seperti pelanggan, yakni melindungi rumah, dan solusi pintar seperti LeakBot akan menjadi bagian yang semakin fundamental. Menurutnya, kebocoran kecil yang tersembunyi sering tidak terdeteksi dan akhirnya menyebabkan kerusakan terbesar, sehingga deteksi dini sangat penting.
Selain LeakBot, ada pula katup penutup air otomatis inline yang terhubung ke suplai air utama. Beagle juga menawarkan layanan pemantauan Watchdog yang secara otomatis menandai lonjakan tekanan abnormal dan tetesan konsisten, sehingga tim manusia dapat melakukan intervensi sebelum pipa pecah.
Peter Kravchuk, Founder New Day Construction yang berbasis di Seattle, menjelaskan bahwa puck bertenaga baterai di bawah wastafel hanya akan berbunyi, sedangkan katup flow-shutoff yang dipasang di jalur utama benar-benar menutup air ketika mendeteksi pola aliran abnormal — sebuah kategori perlindungan yang berbeda. Nick Nastos, Real Estate Broker di Chicago Property Shop, menambahkan bahwa pembeli dan investor terus bertanya soal kamera dan hampir tidak pernah soal deteksi kebocoran, padahal katup penutup otomatis di dekat jalur utama layak dipertimbangkan di properti mana pun.
Vacquier menilai teknologi ini sangat berguna untuk properti berisiko tinggi dan rumah yang sebelumnya pernah mengalami kerusakan air, terutama untuk “holiday homes and vacant properties where slow leaks can go unnoticed for weeks”. Nastos menggambarkan pengalamannya masuk ke flat setelah pembekuan Januari, ketika satu suplai yang pecah merusak plafon, lantai, dan barang milik penyewa di lantai bawah. Menurutnya, kerusakan hampir tidak pernah dimulai sebagai banjir, melainkan sebagai tetesan lambat di belakang mesin cuci atau di bawah pemanas air selama berminggu-minggu.
Bagi pemilik properti yang mengelola portofolio residensial, pergeseran dari asuransi reaktif ke proaktif juga bisa mengurangi beban administratif. Nouran Moustafa dari Roxton Wealth berargumen bahwa alih-alih pemilik properti harus mengisi “excessive paperwork”, regulasi perumahan sebaiknya diarahkan “towards having better alarms and leak monitors”. Ia menilai hal ini akan berdampak besar bagi penyewa, pemilik properti, dan penyedia asuransi.
Di luar perpipaan, Sky Protect Home Insurance di Inggris menggabungkan asuransi bangunan dan konten tradisional yang diunderwriting oleh Zurich dengan data real-time dari berbagai perangkat pintar di rumah. Diluncurkan resmi pada Mei 2023, paket ini dirancang dengan pendekatan “prevention first approach”, bukan pendekatan reaktif yang dipakai sebagian besar perusahaan asuransi tradisional. Platform ini mengintegrasikan perangkat seperti video doorbell, kamera dalam ruangan, sensor gerak dan kontak, serta detektor kebocoran ke dalam satu pengalaman aplikasi terpadu, menggunakan pemantauan real-time dan peringatan otomatis untuk membantu pemilik rumah menangkap masalah seperti kebocoran kecil atau pelanggaran keamanan sebelum berkembang menjadi klaim formal yang mahal.
Stephen van Rooyen, mantan Chief Executive Officer Sky UK & Ireland dan Chief Commercial Officer Sky Group, dalam pernyataan pers saat peluncuran mengatakan bahwa Sky Protect akan mempermudah hidup di rumah dan menghilangkan kerumitan asuransi rumah. Tim Bailey, UK CEO Zurich, menambahkan bahwa dengan menggabungkan teknologi smart home dan asuransi, Sky Protect bertujuan mencegah kerugian dan memberikan ketenangan finansial jika hal tak terduga terjadi.
Area lain yang mendapat perhatian besar namun belum umum terintegrasi dalam paket asuransi rumah adalah keselamatan listrik. Perlindungan ini dapat ditingkatkan signifikan menggunakan peralatan khusus untuk memitigasi transient overvoltages atau lonjakan listrik, yang dipicu oleh peralihan grid eksternal, siklus peralatan internal, atau bahkan petir. Untuk melindungi properti, whole-home Surge Protective Devices (SPD) dapat dipasang langsung di panel listrik. Kravchuk menyebut perlindungan lonjakan seluruh rumah sebagai hal yang jarang ditanyakan pemilik rumah, tetapi perangkat pelindung yang dipasang di panel merupakan pos biaya kecil saat upgrade panel dan melindungi semua perangkat di hilirnya — sesuatu yang tidak bisa dilakukan stopkontak plug-in sendiri.
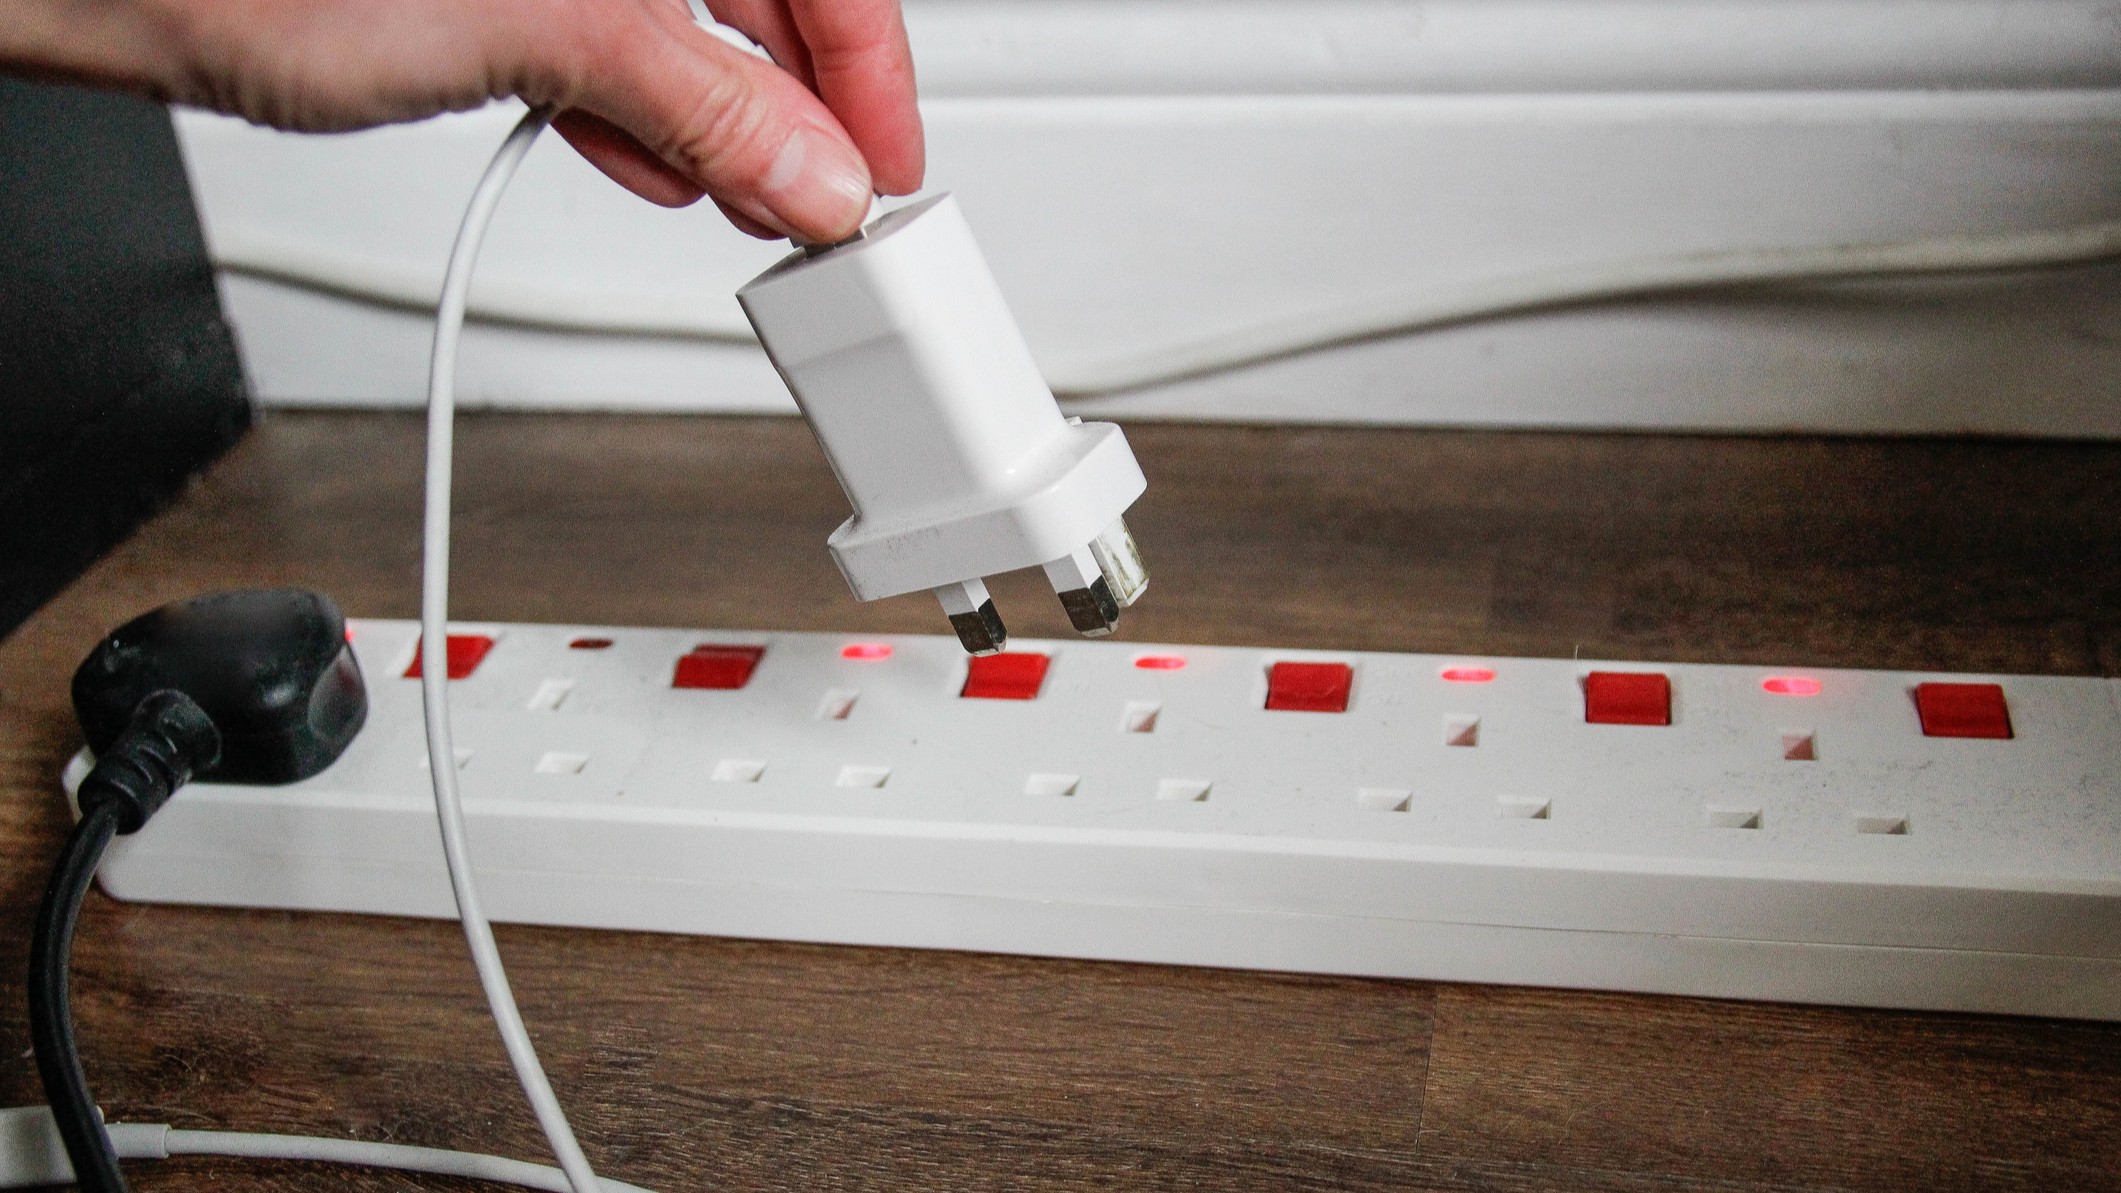
Sebagai penghalang keselamatan otomatis, SPD mendeteksi lonjakan tegangan mendadak dan langsung mengalihkan arus listrik berlebih yang berbahaya menjauh dari sirkuit rumah tangga ke sistem grounding, mencegah kegagalan peralatan dan mengurangi potensi bahaya kebakaran.
X-Sense adalah salah satu perusahaan yang mengkhususkan diri pada teknologi pencegahan bencana di rumah. Meski tidak bekerja langsung dengan perusahaan asuransi, pengguna di AS yang membeli alarm asap, alarm CO (karbon monoksida), atau alarm kombinasi asap dan CO dari X-Sense dan berlangganan layanan pemantauan profesional Protect+ Elite (biaya $49,99 per tahun, atau $4,99 per bulan) dapat mengklaim manfaat asuransi rumah. Juru bicara X-Sense mengatakan kepada TechRadar bahwa melalui aplikasi X-Sense, pelanggan yang memenuhi syarat bisa mendapatkan sertifikat pemantauan yang mengonfirmasi alarm kompatibel telah dipasang dan terhubung ke layanan pemantauan profesional yang mampu mengoordinasikan respons darurat, termasuk pengiriman pemadam kebakaran bila diperlukan. Sertifikat itu dapat diberikan ke penyedia asuransi rumah dan pelanggan mungkin memenuhi syarat untuk diskon asuransi pemilik rumah. Besaran diskon bervariasi menurut negara bagian dan penanggung, tetapi dalam beberapa kasus bisa mencapai 15%.
Namun, ada risiko potensial dari revolusi InsurTech ini. Alarm yang memantau segala hal, dari asap dan karbon monoksida hingga penyusup yang masuk ke properti, tidak hanya membutuhkan investasi perangkat keras awal yang cukup besar, tetapi juga menghasilkan banyak data yang berpotensi sensitif. Taimur Ijlal, Information Security Leader di Proxy Coupons, mencatat bahwa begitu sensor, kamera, atau smart lock mulai melaporkan ke pihak ketiga, perangkat itu menjadi permukaan serangan di rumah sekaligus jalur data keluar dari rumah tersebut.
Kerapuhan pipeline data B2B backend baru-baru ini ditunjukkan oleh insiden keamanan yang melibatkan firma InsurTech asal Dublin, Companjon, anak perusahaan La Mobilière, yang mengalami eksposur data besar melalui aliran data Apache Kafka yang tidak terlindungi. Insiden itu mengungkap jutaan catatan, termasuk itinerary perjalanan bertanggal masa depan dan informasi yang dapat diidentifikasi secara pribadi, serta menunjukkan bagaimana kerentanan vendor pihak ketiga dapat dengan mudah mengompromikan kepercayaan konsumen. Karena itu, para ahli menyarankan pemilik rumah mengajukan pertanyaan sebelum mengadopsi InsurTech terbundel: siapa yang memiliki dan menyimpan data perangkat dan berapa lama, apa kebijakan patch keamanan pabrikan, dan apa yang terjadi pada cakupan polis jika perangkat gagal atau terputus.
Meski masih ada hambatan seperti kekhawatiran sah atas privasi data dan keamanan siber perangkat, InsurTech disebut sebagai masa depan jangka panjang untuk asuransi rumah. Konvergensi sensor IoT, pemrosesan klaim berbasis AI, dan perangkat deteksi berteknologi tinggi akan membentuk ulang kehidupan rumah digital, sebagaimana telemetri “black box” telah dilakukan bagi banyak pengemudi dan aplikasi pelacak mulai dilakukan pada asuransi hewan peliharaan dan kesehatan. Alih-alih pendekatan reaktif “sesuatu telah salah, ini ceknya”, asuransi bergerak ke arah yang lebih proaktif menuju “teknologi mencegahnya salah sejak awal”. Bagi pemilik rumah yang mengadopsi cara berpikir baru ini, hasilnya adalah ketenangan pikiran yang lebih besar sekaligus potensi premi asuransi rumah yang lebih rendah.


Komentar
Belum ada komentar.