


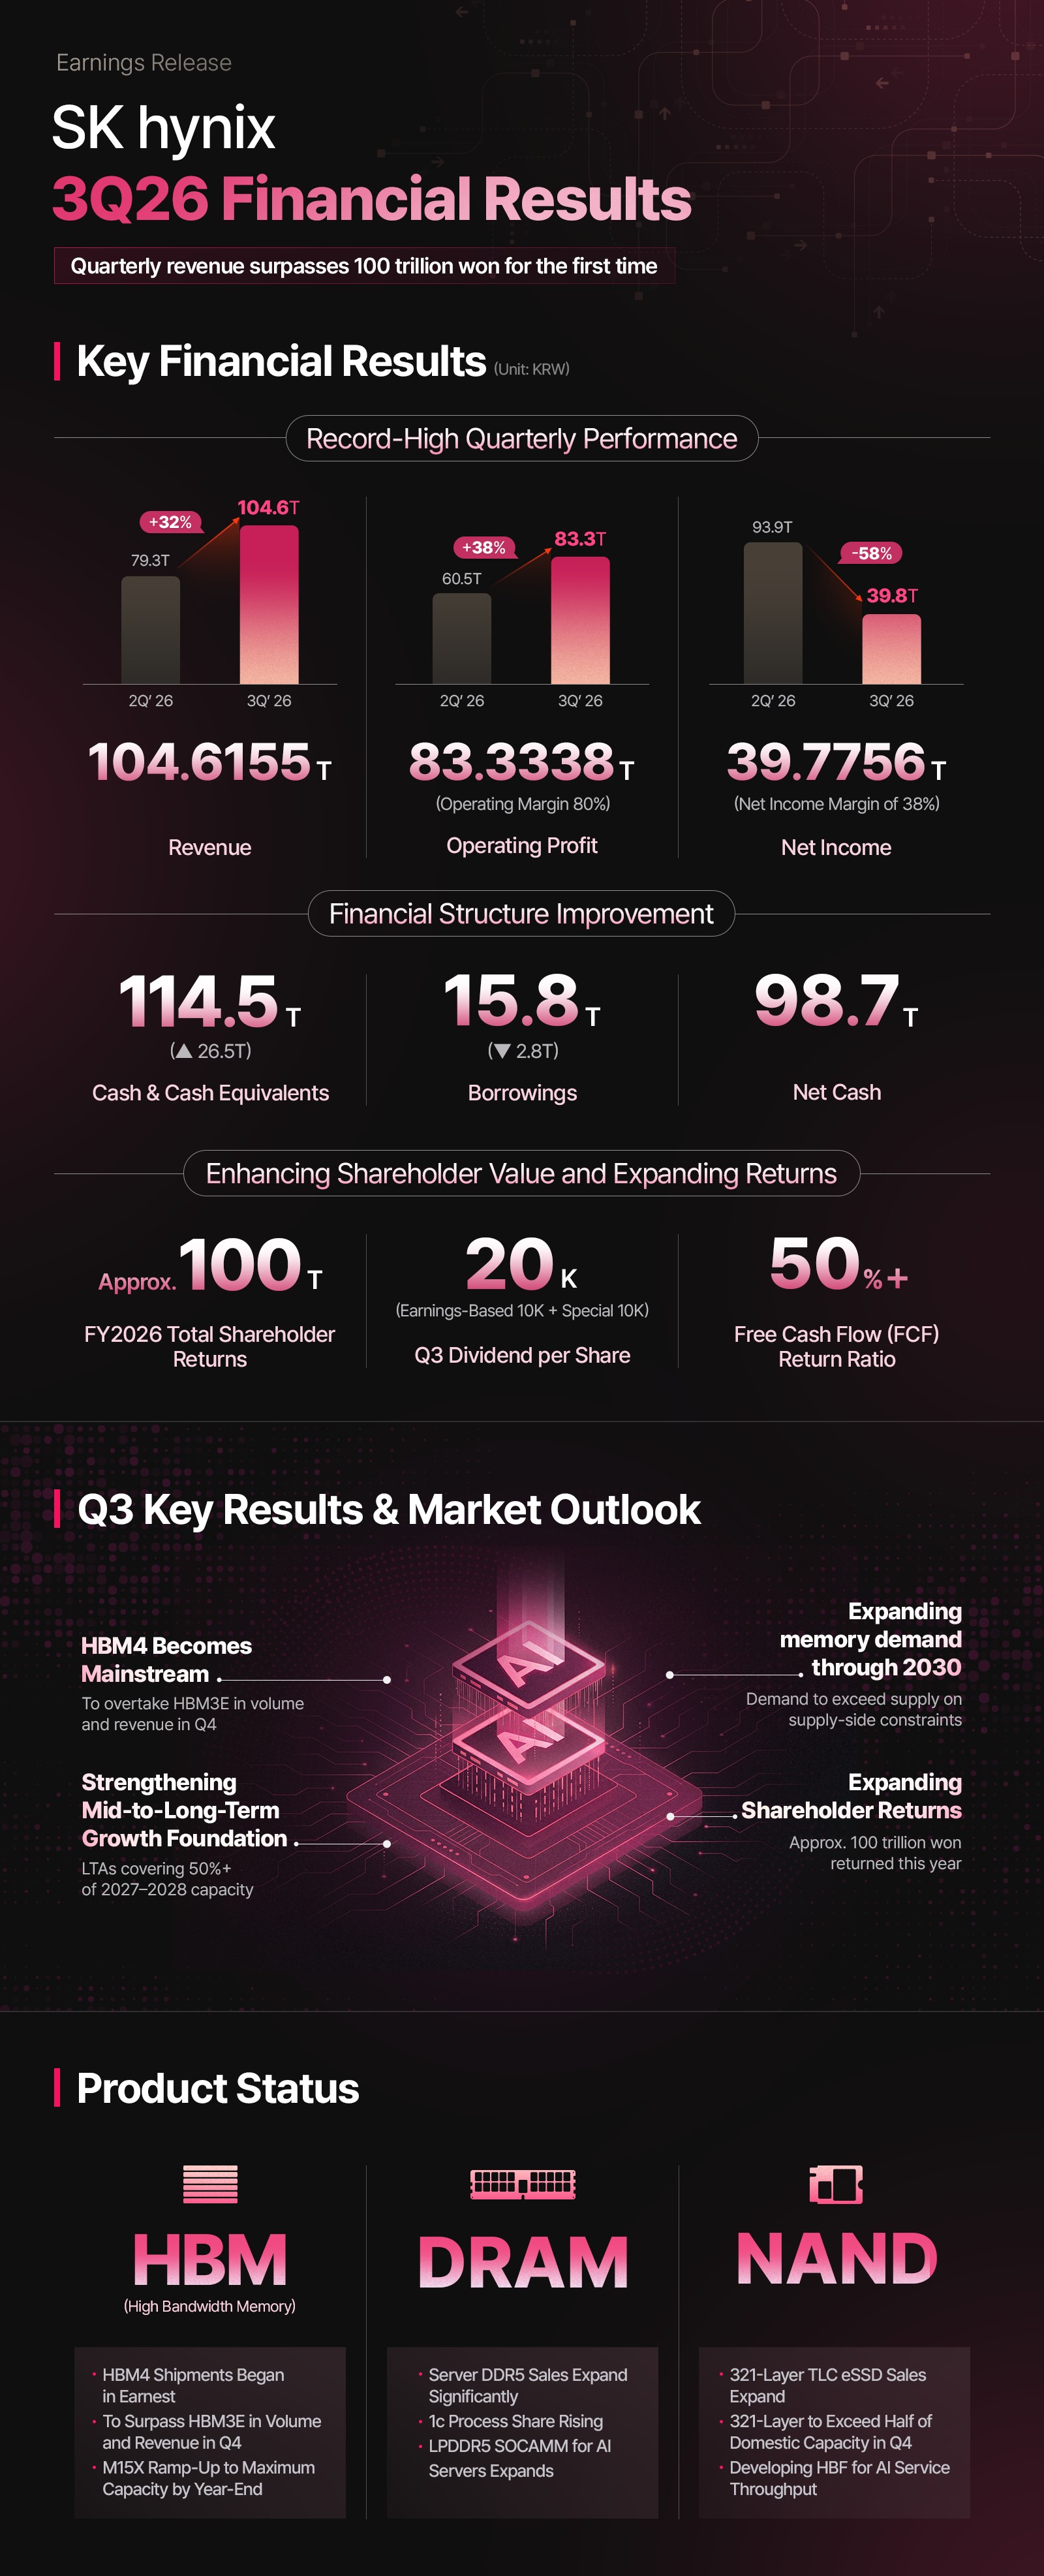
Telset.id – SK hynix mencatat pendapatan kuartalan KRW 104,6 triliun pada kuartal ketiga, menjadi kali pertama penjualan tiga bulanan perusahaan menembus angka KRW 100 triliun. Hasil ini disertai peringatan penting: kelangkaan pasokan memori akan bertahan hingga 2030.
Laporan keuangan SK hynix untuk Q3 tersebut juga menunjukkan margin yang sangat tebal. Laba operasional tercatat KRW 83,3 triliun dan laba bersih KRW 39,8 triliun, yang setara dengan margin operasional 80% dan margin bersih 38%.
Lonjakan kinerja SK hynix tidak lepas dari permintaan memori kelas server, terutama HBM4. Perusahaan memperkirakan pada kuartal berikutnya HBM4 akan melampaui HBM3E dalam hal volume maupun pendapatan, dan menjadi produk utamanya.
Selain HBM4, penjualan server DDR5 RAM juga tumbuh signifikan. Permintaan LPDDR5 SOCAMM untuk server AI ikut meningkat. Di sisi lain, pabrik baru SK hynix bernama M15X dijadwalkan mencapai kapasitas penuh pada akhir tahun, dengan produksi 55.000-60.000 wafer per bulan untuk chip 1b DRAM.
Pangsa chip 1c DRAM generasi berikutnya, yang digunakan pada LPDDR6, juga terus naik. Beralih ke NAND flash, SK hynix melaporkan penjualan chip TLC 321-layer untuk SSD embedded tumbuh, dan produksi chip tersebut diperkirakan menyumbang lebih dari separuh kapasitas produksi domestik perusahaan pada akhir tahun.
Dari sisi neraca, SK hynix membukukan kas dan setara kas sebesar KRW 114,5 triliun pada akhir Q3, naik KRW 26,5 triliun dibanding kuartal sebelumnya. Pinjaman turun menjadi KRW 15,8 triliun atau berkurang KRW 2,8 triliun, sementara kas bersih meningkat menjadi KRW 98,7 triliun.
SK hynix juga tengah mengembangkan HBF atau High Bandwidth Flash untuk server AI. Teknologi ini mirip HBM, tetapi ditujukan untuk penyimpanan jangka panjang dibanding RAM, sehingga memungkinkan model AI melakukan streaming data yang tidak muat di RAM.
Baca Juga:
Peringatan Kelangkaan Memori hingga 2030
Dalam siaran pers hasil keuangan, SK hynix menyertakan peringatan bahwa kelangkaan pasokan memori akan bertahan hingga 2030. Perusahaan berencana membangun kapasitas produksi lebih cepat, tetapi tetap butuh waktu untuk mengejar permintaan.
Untuk jangka pendek, AI enterprise dan AI personal diperkirakan menjadi penyumbang utama permintaan. Dalam jangka menengah hingga panjang, AI untuk kendaraan otonom dan robotika juga akan mendorong permintaan memori. Strategi ekspansi kapasitas ini sejalan dengan langkah SK hynix yang sempat menawar pabrik NAND demi kepentingan ekspor peralatan.
Berdasarkan laporan Counterpoint Research September, SK hynix adalah produsen DRAM terbesar kedua di dunia berdasarkan pendapatan dengan pangsa 25%. Samsung memimpin dengan 38%, diikuti Micron di posisi ketiga dengan 24%. Ketiga perusahaan memasok memori LPDDR dan NAND ke Apple, sebagaimana juga dilakukan sebagian besar perusahaan smartphone lain, termasuk Samsung.
Alasan Pembatalan IPO Solidigm
CEO SK hynix Kwak Noh-Jung menjelaskan keputusan membatalkan rencana IPO Solidigm. Menurutnya, IPO tersebut dimaksudkan untuk menghimpun modal eksternal guna ekspansi fasilitas produksi Solidigm, sehingga meringankan beban investasi perusahaan dan memperluas kapasitas pengembalian ke pemegang saham.
“Namun, setelah mempertimbangkan secara cermat kondisi pasar keuangan terkini dan faktor lainnya, kami menyimpulkan bahwa melanjutkan pada waktu ini bukan cara terbaik untuk mencapai hasil yang diantisipasi semula. Kami karena itu menghentikan peninjauan kami,” ujar Kwak Noh-Jung seperti dikutip dari siaran pers perusahaan.
Di sisi lain, SK hynix terus mengembangkan lini teknologi penyimpanannya, termasuk rancangan H-TPU untuk mengurangi beban core CPU pada SSD. Perusahaan juga menegaskan posisinya sebagai pemasok memori utama bagi industri, seiring pertumbuhan permintaan HBM4 dan DDR5 server yang mendorong rekor penjualan kuartalan ini.
[INFOGRAPHIC]
https://fdn.gsmarena.com/imgroot/news/26/10/sk-hynix-q3-report/inline/gsmarena_001.jpg


Komentar
Belum ada komentar.